Cine plătește impozitul pe bonurile de masă în 2026?
Începutul de an aduce întotdeauna o nouă perspectivă asupra bugetelor, atât pentru companiile care doresc să își motiveze echipele, cât și pentru angajații care se bazează pe beneficiile extrasalariale. În 2026, tichetele de masă rămân pilonul central al pachetelor de beneficii, fiind un simbol al grijii pentru starea de bine la locul de munca.
Totuși, odată cu cresterea valorii tichetulu de masă, apar firesc și întrebările legate de taxarea acestora. Este un subiect care generează adesea confuzie: rămân aceste tichete un avantaj scutit de taxe sau există costuri ascunse care cad în sarcina uneia dintre părți?
Claritatea fiscală este esențială pentru a menține o relație de încredere între angajator și echipă. De aceea, este momentul să deslușim exact mecanismul din spatele acestui beneficiu și să vedem cine suportă, conform legislației actuale, contribuțiile către stat.
În acest peisaj legislativ dinamic, un partener de încredere precum Pluxee face diferența între o sarcină administrativă complicată și o soluție de motivare eficientă. Cu o experiență vastă în transformarea beneficiilor în experiențe digitale, Pluxee nu oferă doar cardul de masă preferat de români, ci și suportul necesar pentru ca tu să înțelegi cum să maximizezi avantajele fiscale ale acestui produs în 2026.
Cadrul Legal în 2026: Ce s-a schimbat și ce a rămas la fel?
În 2026, tichetele de masă își păstrează statutul de unul dintre cele mai populare beneficii extrasalariale oferite angajaților din România. Mecanismul de acordare rămâne, în esență, același: sprijinirea angajaților pentru acoperirea costurilor zilnice cu masa. Totuși, în ultimii ani au fost introduse câteva ajustări fiscale care necesită o atenție mai mare din partea departamentelor de HR și financiar.
Reglementate prin legislația specifică privind biletele de valoare și prin Codul fiscal, tichetele de masă continuă să reprezinte o soluție eficientă atât pentru angajați, cât și pentru angajatori.
Valoarea maximă a tichetului de masă
În 2026, valoarea maximă a unui tichet de masă este de 45 de lei pentru fiecare zi lucrată. Această valoare reprezintă plafonul stabilit prin legislația în vigoare și este actualizată periodic în funcție de evoluția costurilor de consum.
Acest plafon a fost stabilit prin Legea nr. 201/2025, care prevede aplicarea valorii de 45 lei în semestrul I al anului 2026 și în lunile iulie-septembrie 2026, o exceptie de la calculul normal, respectiv actualizare in functie de evolutia costurilor de consum
Este important de menționat că această sumă reprezintă valoarea maximă care poate fi acordată, nu o obligație pentru angajatori. Fiecare companie poate decide ce valoare oferă, în funcție de politica internă de beneficii, de bugetele disponibile și de strategia de retenție a angajaților.
În practică, multe organizații aleg să acorde valoarea maximă, deoarece aceasta contribuie la creșterea atractivității pachetului salarial și la îmbunătățirea satisfacției angajaților.
Regimul de taxare al tichetelor de masă
Deși impozitarea tichetelor de masă a suferit unele modificări în ultimii ani, acestea rămân în continuare un beneficiu fiscal avantajos pentru angajați și angajatori. În prezent,valoarea tichetelor este inclusă în veniturile salariale ale lunii în care acestea sunt primite/acordate în sens fiscal, iar obligațiile fiscale aferente sunt calculate prin statul de plată al lunii respective. Taxarea se face pe două componente principale:
- Impozit pe venit – 10%, aplicat la valoarea nominală a tichetelor acordate din care se scade CASS;
- Contribuție la asigurările sociale de sănătate (CASS) – 10%.
Aceste contribuții sunt reținute la sursă de către angajator, similar altor venituri salariale.
Chiar și în aceste condiții, tichetele de masă rămân mai eficiente fiscal decât acordarea aceleiași sume sub formă de salariu, deoarece nu sunt supuse tuturor contribuțiilor sociale aplicabile veniturilor salariale clasice.
Ce avantaje fiscale rămân pentru angajatori
Unul dintre motivele pentru care tichetele de masă sunt utilizate pe scară largă este faptul că păstrează o serie de avantaje fiscale importante pentru angajatori.
În primul rând, acestea nu sunt supuse contribuției la pensii (CAS) și nici contribuției asiguratorii pentru muncă (CAM), ceea ce reduce costul total al beneficiului comparativ cu acordarea aceleiași sume ca salariu brut.
În al doilea rând, cheltuiala cu tichetele de masă este deductibilă la calculul impozitului pe profit, în condițiile prevăzute de legislația fiscală. Acest aspect contribuie la eficiența financiară a programelor de beneficii oferite angajaților.
În plus, utilizarea cardurilor electronice de masă, precum cardurile de masă Pluxee Gusto, simplifică administrarea beneficiului pentru companii și permite angajaților să utilizeze sumele rapid și ușor în rețele extinse de comercianți.
De ce rămân tichetele de masă un beneficiu atractiv
Chiar dacă au apărut modificări fiscale, tichetele de masă continuă să fie unul dintre cele mai eficiente instrumente de motivare a angajaților. Ele oferă un sprijin concret pentru cheltuielile zilnice cu masa și contribuie la îmbunătățirea percepției asupra pachetului de beneficii.
Pentru angajatori, avantajele sunt clare: costuri fiscale mai reduse decât în cazul salariului brut, deductibilitate fiscală și un instrument eficient de fidelizare a echipelor.
Din acest motiv, în 2026, tichetele de masă rămân un element central în strategiile de beneficii ale companiilor din România.
Cine plătește efectiv taxele? (Mecanismul de reținere)
Clarificarea responsabilității fiscale este esențială pentru a evita confuziile între costul suportat și fluxul de numerar către bugetul de stat. În 2026, mecanismul de taxare pentru tichetele de masă este unul de reținere la sursă, similar modului în care se gestionează restul elementelor salariale.
Sarcina fiscală: Cine suportă costul?
Din punct de vedere al legislației fiscale, beneficiarul tichetelor de masă este cel care datorează taxele. Astfel, angajatul este cel care suportă efectiv impozitul pe venit și contribuția la sănătate (CASS).
Aceste sume nu se adaugă ca o plată suplimentară din buzunarul angajatului, ci se deduc din venitul net lunar al acestuia. Valoarea tichetelor de masă este tratată fiscal ca venit asimilat salariilor, asupra căruia se aplică impozitul pe venit și contribuția la sănătate (CASS), fără a fi inclusă în baza de calcul pentru contribuția la pensii (CAS).
Rolul angajatorului în procesul de reținere
Deși angajatul este subiectul impunerii, angajatorul deține rolul activ în administrarea acestor sume. Acesta are obligația legală de a calcula valoarea taxelor, de a le reține din salariul angajatului și de a le vira către Trezoreria Statului.
- Calcul: Angajatorul aplică cotele de 10% (Impozit) și 10% (CASS) la valoarea totală a tichetelor acordate în luna respectivă.
- Declarare: Sumele reținute sunt raportate prin Declarația 112, documentul care centralizează toate obligațiile fiscale aferente veniturilor de natură salarială.
Cifrele la zi: Impactul asupra veniturilor
Pentru a înțelege impactul real, trebuie să privim cifrele brute. La o valoare maximă de 45 de lei per tichet, un angajat care lucrează 21 de zile într-o lună primește un beneficiu total de 945 de lei.
Din această sumă, valoarea taxelor reținute este de 179,55 de lei (85,05 lei Impozit și 94,5 lei CASS). Deși venitul net în bani (cash) va scădea cu această sumă, puterea de cumpărare totală a angajatului crește considerabil prin alimentarea cardului de masă cu întreaga sumă de 945 de lei.
De exemplu, simplificat, pentru 21 de zile lucrate și o valoare de 45 lei/tichet, angajatul primește tichete în valoare totală de 945 lei. CASS aferentă tichetelor este de 94,50 lei. Într-un exemplu simplificat, presupunând că nu există alte elemente care influențează baza de calcul, impozitul aferent după deducerea CASS ar fi de 85,05 lei. În practică, impozitul se determină în cadrul calculului salarial lunar, în funcție de baza impozabilă a salariatului.
|
Calcul |
Lei |
|
Valoare tichete |
945,00 |
|
CASS 10% |
94,50 |
|
Impozit 10%* |
85,05 |
|
Total rețineri |
179,55 |
|
Valoare tichete pe card |
945,00 |
Avantajul competitiv al modelului de taxare
Chiar și cu aceste rețineri, modelul de taxare aplicat tichetelor de masă rămâne mult mai blând decât cel al salariului clasic. Deoarece tichetele sunt scutite de CAS (25%), economia realizată la nivelul întregului pachet salarial permite companiilor să ofere angajaților mai mult, plătind în același timp mai puține taxe.
De ce tichetele de masă rămân cea mai inteligentă formă de recompensare
Tichetele de masă continuă să reprezinte cea mai eficientă metodă de creștere a puterii de cumpărare pentru angajați. Comparația directă între acordarea unei măriri salariale în numerar și oferirea cardurilor de masă Pluxee Gusto relevă avantaje clare pentru ambele părți implicate.
Eficiența fiscală comparativă
Diferența majoră dintre salariul cash și tichetele de masă constă în baza de calcul a contribuțiilor sociale. În timp ce salariul brut este supus contribuției la pensii (CAS) de 25% și contribuției asiguratorii pentru muncă (CAM) de 2,25%, tichetele de masă sunt exceptate prin lege de la aceste plăți.
Această scutire permite angajatorului să direcționeze o sumă mai mare de bani direct către beneficiarul final, în loc să o aloce bugetului de stat sub formă de taxe sociale.
Economia de 29% pentru companii
Analiza costurilor totale arată că un angajator poate economisi aproximativ 29% din bugetul de salarii atunci când alege să acorde tichete de masă în locul unei creșteri salariale nete echivalente.
Pentru o companie cu 100 de angajați care acordă valoarea maximă de 45 de lei/zi, această economie se traduce în resurse financiare semnificative care pot fi reinvestite în programe de dezvoltare sau dotări tehnologice. Mai mult, deductibilitatea fiscală integrală a acestor cheltuieli optimizează profitul impozabil al firmei.
Puterea de cumpărare a angajatului în 2026
Pentru salariat, avantajul este vizibil imediat la casa de marcat. Deși impozitul pe venit și CASS sunt reținute, suma netă rămasă pe cardul de masă este superioară sumei care i-ar fi rămas în mână dacă aceiași bani ar fi fost adăugați la salariul de bază și taxați integral.
- Impact direct: Un beneficiu lunar de 945 de lei oferă o sustenabilitate alimentară pe care o mărire salarială netă de aceeași valoare ar costa angajatorul mult mai mult.
- Control: Utilizarea cardului de masa Pluxee Gusto permite o gestionare strictă a bugetului de hrană, asigurând resursele necesare pentru prânz pe tot parcursul lunii.
Flexibilitatea utilizării digitale
În 2026, inteligența acestui mod de recompensare nu este doar financiară, ci și logistică. Angajații au la dispoziție aplicația mobilă Pluxee pentru a vedea soldul cardului, tranzacțiile, comercianții afiliați și ofertele. Integrarea cu aplicațiile de food delivery și posibilitatea de a plăti prin portofele digitale fac ca acest beneficiu să fie la fel de ușor de folosit ca numerarul, dar cu un regim fiscal preferențial.
Impozitarea bonurilor de masa în 2026 pe scurt
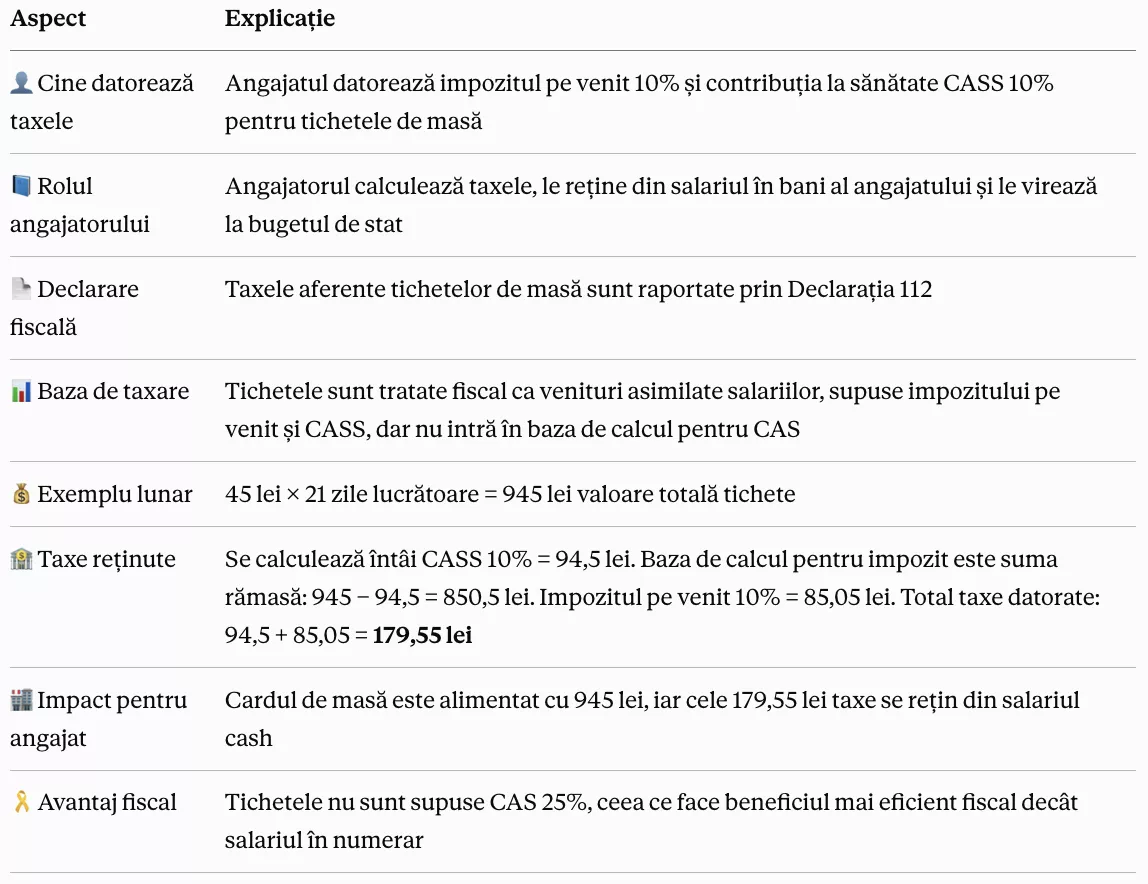
Privind în ansamblu, întrebarea „cine plătește impozitul?” are un răspuns mai nuanțat, dar în continuare avantajos pentru companii. În cadrul impozitării tichetelor de masă, obligațiile fiscale – impozitul pe venit de 10% și contribuția la sănătate (CASS) de 10% – sunt suportate de angajat. Chiar și așa, tichetele de masă rămân una dintre cele mai eficiente modalități de recompensare disponibile în prezent în pachetele de beneficii extrasalariale.
Logica fiscală din 2026 rămâne, în esență, aceeași: datorită faptului că aceste beneficii nu sunt supuse contribuției la pensii (CAS) și nici contribuției asiguratorii pentru muncă (CAM), companiile pot gestiona mai eficient costurile totale cu personalul. În același timp, angajații beneficiază de o putere de cumpărare mai mare pentru cheltuielile zilnice, comparativ cu acordarea aceleiași sume sub formă de salariu în numerar. Astfel, tichetele de masă devin o soluție echilibrată, care aduce beneficii ambelor părți.
În același timp, succesul acestui tip de beneficiu nu ține doar de avantajele fiscale, ci și de modul în care este administrat. Odată cu digitalizarea serviciilor, soluțiile moderne oferite de Pluxee simplifică semnificativ procesul pentru angajatori și angajați. Cardul de masă Pluxee Gusto permite gestionarea rapidă și transparentă a beneficiilor, transformând un proces administrativ într-o experiență digitală simplă și adaptată ritmului actual al pieței muncii.
Întrebări frecvente despre impozitarea tichetelor de masă
Cum se realizează faptic reținerea taxelor pentru tichetele de masă?
Angajatorul are rolul de agent de reținere. Valoarea nominală a tichetelor acordate se adaugă la baza de calcul a impozitului pe venit (10%) și a contribuției la sănătate (10%). Sumele rezultate se rețin din salariul net în bani al angajatului și se virează de către companie la bugetul de stat, împreună cu restul contribuțiilor salariale.
Care sunt avantajele fiscale directe pentru companie în 2026?
Cheltuielile reprezentând tichetele de masă acordate potrivit legii sunt deductibile la calculul rezultatului fiscal. Principalul avantaj competitiv este scutirea de la plata contribuției de asigurări sociale (CAS) de 25% și a contribuției asiguratorii pentru muncă (CAM) de 2,25%, costuri care ar fi fost obligatorii în cazul unei măriri salariale brute echivalente (tichetele de masă nu intră în baza de calcul a CAS și CAM, potrivit prevederilor fiscale aplicabile). .
Există riscul ca angajații să perceapă negativ reținerea CASS-ului din salariul cash?
Transparența în comunicare este cheia. Companiile care utilizează soluțiile Pluxee Gusto pot sublinia faptul că, deși există o reținere de 20% (impozit + CASS), puterea de cumpărare netă a angajatului crește considerabil față de aceeași sumă primită în bani, datorită scutirii de CAS. Practic, angajatul primește mai multă valoare reală pentru fiecare leu investit de companie.
Este obligatorie acordarea valorii maxime de 45 lei per tichet?
Pragul de 45 lei este valoarea nominală maximă a unui tichet , deductibila fiscal pentru aloarea acordată potrivit legii și scutita de taxe sociale, exceptand CASS, prevăzut de legislație în 2026, dar nu este obligatorie acordarea acestei valori. Fiecare companie își poate stabili propria politică de beneficii, acordând orice valoare nominală sub acest prag. Flexibilitatea platformei Pluxee permite configurarea rapidă a oricărei valori alese de management.
Ce obligații de raportare are compania pentru tichetele emise pe card virtual?
Procesul este simplificat prin digitalizare. Angajatorul trebuie să declare valoarea tichetelor acordate în Declarația 112 (D112), la secțiunea beneficiilor asimilate salariilor. Utilizarea cardurilor Pluxee facilitează obținerea rapoartelor necesare pentru contabilitate, reducând timpul alocat procesării administrative și riscul de erori în raportarea către ANAF.
this article on social media